
چرا آرامکو از مجموع 50 شرکت برتر منطقه مهمتر است؟
این یادداشت با بررسی نقش اقتصادی آرامکو، استدلال میکند که جریان نقدی این غول نفتی فراتر از بازار انرژی، بر بازارهای مالی جهانی و بهویژه اقتصاد آمریکا اثرگذار است.
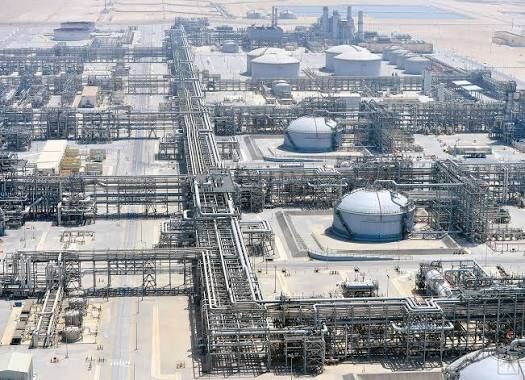
عباس یزدانی ، پژوهشگر مرکز رشد دانشگاه امام صادق (ع) در یادداشتی برای فرهیختگان نوشت:
در ادبیات سنتی اقتصاد سیاسی بینالملل، موقعیت استراتژیک غولهای انرژی خاورمیانه غالباً از منظر «امنیت عرضه» و «ثبات قیمت انرژی» تحلیل میشود. بااینحال، تحولات ساختاری بازارهای مالی جهانی در دهههای اخیر نشان میدهد کارکرد این ابرشرکتها از تأمینکنندگان صرف کالا به پمپاژکنندگان اصلی نقدینگی در شریانهای مالی غرب تغییر یافته است.
در این میان، شرکت ملی نفت عربستان سعودی (آرامکو) در رأس هرمی قرار دارد که جریان نقد آزاد (FCF) حاصل از آن، به طور مستقیم بر ارزشگذاری داراییها در والاستریت و تأمین مالی نوآوری در سیلیکونولی اثر میگذارد.
1- آرامکو همتراز یک «کلاس دارایی» مستقل
در ارزشگذاریهای مدرن، ثروتآفرینی حقیقی بر پایه تولید سود خالص مستمر (Net Income)و توانایی خلق جریان نقد آزاد سنجیده میشود. بررسیهای پایگاههای داده مالی تأیید میکند در گستره اقتصاد سیاسی خاورمیانه، یک فرمول ساختاری همواره برقرار است؛ سود خالص آرامکو > مجموع سود خالص 50 شرکت منطقه.
آرامکو با توانایی تولید سود خالص سالانهای در بازه ۱۰۰ تا بیش از ۱۶۰ میلیارد دلار! (بسته به چرخههای قیمتگذاری برنت)، نهتنها از مجموع سودآوری ۵۰ شرکت برتر منطقهای شامل بزرگترین بانکها، کنسرسیومهای پتروشیمی و غولهای مخابراتی فراتر میرود، بلکه شانهبهشانه کلانشرکتهای فناوری آمریکا (MegaCapTech) نظیر اپل و مایکروسافت حرکت میکند.
این حجم از انباشت سرمایه، آرامکو را از تعریف سنتی یک «شرکت انرژی» خارج کرده و به یک «کلاس دارایی منحصربهفرد» (Unique AssetClass) ارتقا داده است.
2- سازوکارهای سرریز نقدینگی؛ چرخه بازیافت پترودلار
پرسش کلیدی این است که چگونه این توده عظیم نقدینگی سیستم مالی ایالات متحده را تغذیه میکند؟ پاسخ این پرسش در سازوکار پرداخت سود سهام آرامکو نهفته است.
آرامکو سالانه دهها میلیارد دلار سود سهام توزیع میکند که سهم عمده آن به خزانه دولت سعودی و به طور ویژه به ترازنامه «صندوق سرمایهگذاری عمومی عربستان» (PIF) واریز میشود. این نقطه، سرآغاز فرایند «سرریز نقدینگی» (Liquidity Spillover) است.
این حجم از سرمایه به دلیل عدم کشش بازارهای داخلی، امکان رسوب در اقتصاد بومی را ندارد و بر اساس نظریههای پولی1 باید در بازارهای عمیق بینالمللی بازیافت شود.
این جریان نقدی با یک تأخیر زمانی کوتاه (Time Lag)، به سه کانال اصلی در بازار سرمایه آمریکا سرازیر میشود:
خرید اوراق خزانهداری آمریکا: (US Treasuries) تثبیت نرخ بهره و تأمین مالی بدهیهای حاکمیتی ایالات متحده.
تزریق به صندوقهای سرمایهگذاری املاک و مستغلات: (REITs) ایجاد ثبات در بازار داراییهای مشهود کلانشهرها.
خریدهای بلوکی سهام در شاخص (S&P 500): حمایت مستقیم از ارزش بازار شرکتهای آمریکایی.
در نتیجه جریان نقد آزاد آرامکو در عمل بهعنوان یک ضربهگیر نقدینگی سیستماتیک در والاستریت عمل کرده و پیوند ساختاری عمیقی میان قیمت نفت و ارزش سهام شرکتهای آمریکایی برقرار میسازد.
در پایان به نظر میرسد ایجاد ضربات فرسایشی به این بازیگر کلیدی تقویتکننده جریان مالی و اقتصادی آمریکا و حتی ازکارانداختن بخشی از ظرفیت تولید این شرکت اثرات بهمراتب شدیدتری نسبت به سایر اهداف بر پیکره خسته اقتصاد آمریکا میتواند وارد کند.